Banques, portefeuilles numériques et frais d’accès : Londres veut aller plus loin que Bruxelles face à la puce sans contact d’Apple
Par Johan | Publié le
🔥 Ce qu’il faut retenir
- Le 20 octobre 2026, l’autorité britannique de la concurrence (CMA) a proposé d’obliger Apple à ouvrir davantage la puce NFC de l’iPhone aux banques et aux services de paiement concurrents d’Apple Pay.
- Apple devrait proposer, en plus de l’accès actuel par Secure Element, l’émulation de carte HCE, avec des frais d’accès « nettement plus bas » qu’aujourd’hui. La consultation publique court jusqu’au 17 novembre 2026.
- En France, cette ouverture existe déjà depuis les engagements pris par Apple auprès de la Commission européenne en 2024 : le dossier britannique se distingue surtout par la question des frais.
Payer en magasin avec son iPhone sans passer par Apple Pay : l’idée paraît simple, mais elle bute depuis dix ans sur le contrôle très strict qu’Apple exerce sur la puce sans contact de ses smartphones. Le Royaume-Uni vient de franchir une nouvelle étape pour desserrer cet étau, et comme souvent sur notre magazine high-tech, on vous explique ce que cela change concrètement, y compris pour les utilisateurs français.
Ce que propose la CMA britannique
La Competition and Markets Authority a désigné Apple comme entreprise ayant un « statut de marché stratégique » pour sa plateforme mobile, en vertu de la loi britannique de 2024 sur les marchés numériques. Ce statut lui permet d’imposer des « exigences de conduite ». La première qu’elle met sur la table concerne le NFC : Apple ne propose aujourd’hui au Royaume-Uni qu’un accès par Secure Element, et devrait aussi ouvrir l’émulation de carte par l’hôte (HCE), afin que les entreprises aient accès aux deux grands standards internationaux.
💡 Pour comprendre : Secure Element ou HCE, deux façons de payer sans contact
Le Secure Element est une puce dédiée et isolée dans le téléphone, qui stocke les données de la carte bancaire : c’est la méthode d’Apple Pay. Le HCE (Host Card Emulation) émule la carte de façon logicielle, les données sensibles étant protégées par des jetons temporaires gérés par la banque. Le HCE est la norme sur Android depuis des années. Pour une banque, il est plus simple et moins coûteux à déployer, car il ne dépend pas de l’accès à une puce contrôlée par le fabricant du téléphone.
« Des frais élevés, des conditions strictes et des restrictions techniques liées à la technologie sans contact d’Apple rendent trop difficile l’innovation et la concurrence », résume Sarah Cardell, directrice générale de la CMA.
Côté prix, le régulateur ne fixe pas de tarif. Il propose des principes de tarification et s’attend à ce que les frais facturés par Apple soient « nettement plus bas » qu’aujourd’hui, tout en rémunérant équitablement la marque. Le communiqué ne donne aucun montant, ni actuel ni cible. En attendant d’éventuels nouveaux services, un portefeuille anti RFID reste une précaution simple pour protéger ses cartes sans contact physiques.
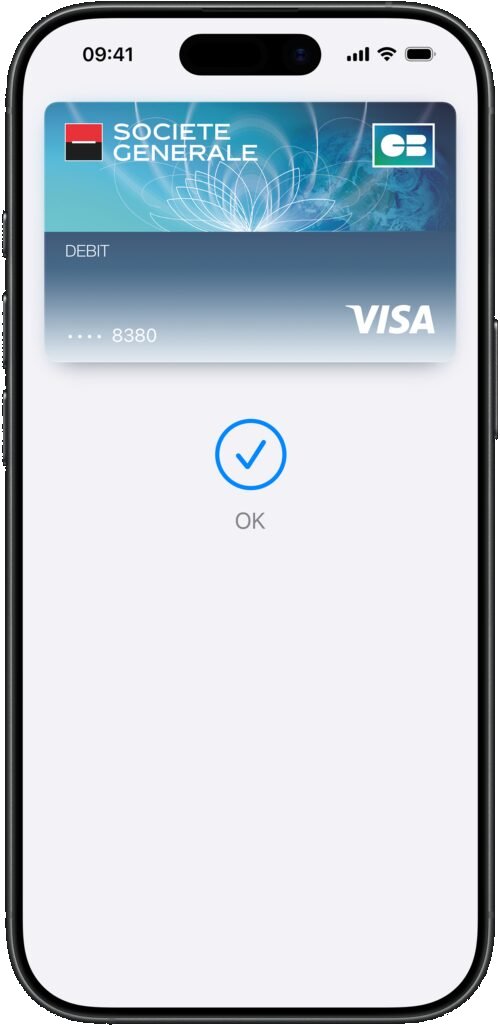
Un paiement sans contact validé sur iPhone : au Royaume-Uni, seul Apple Pay peut aujourd’hui offrir cette expérience en magasin.
Pourquoi le paiement sans contact pèse si lourd outre-Manche
Les chiffres avancés par la CMA montrent l’enjeu. Le sans contact représentait 39 % de tous les paiements au Royaume-Uni en 2025, contre 3 % dix ans plus tôt, pour environ 19,2 milliards de transactions. 62 % des adultes britanniques utilisent un portefeuille numérique, et Apple Wallet est le plus populaire, cité par 50 % d’entre eux. Le secteur fintech britannique compte près de 362 700 emplois répartis dans quelque 3 350 entreprises.
💡 Pour comprendre : le « statut de marché stratégique »
C’est l’équivalent britannique du statut de « contrôleur d’accès » du Digital Markets Act européen. Une entreprise ainsi désignée peut se voir imposer des règles sur mesure, sans attendre une longue enquête pour abus de position dominante. La CMA consulte d’abord le public et les acteurs concernés, puis rend une décision finale. Apple peut contester ces exigences, mais doit s’y conformer une fois qu’elles sont adoptées.
Le régulateur note qu’après l’ouverture du NFC dans l’Union européenne, plusieurs services ont lancé leur propre solution de paiement sur iPhone (Vipps en premier, puis PayPal, Klarna, Curve et BBVA), alors qu’aucune entreprise n’a lancé de portefeuille concurrent au Royaume-Uni. Le communiqué de la CMA ne comporte pas de réaction d’Apple, qui a jusqu’ici toujours mis en avant la sécurité et la confidentialité pour justifier son contrôle de la puce NFC.
Europe et Royaume-Uni : où en est l’ouverture du NFC de l’iPhone
En Europe, Apple a pris en 2024 des engagements devant la Commission européenne : accès gratuit au NFC en mode HCE pour les développeurs de l’Espace économique européen, et possibilité de choisir une application de paiement par défaut à la place d’Apple Pay. C’est ce qui permet aujourd’hui à Curve Pay de fonctionner sur iPhone en France, et au Crédit Agricole d’avoir publié son application « Paiement mobile ». Pour ranger sa carte avec son téléphone en attendant, une coque iPhone porte-cartes reste la solution la plus répandue.
| Critère | Union européenne (France) | Royaume-Uni (proposition CMA) |
|---|---|---|
| Cadre | Engagements d’Apple acceptés par la Commission européenne (2024) | Exigence de conduite, loi sur les marchés numériques de 2024 |
| Accès HCE | Oui | Proposé, en plus du Secure Element |
| Frais d’accès | Accès HCE sans frais | Frais « nettement plus bas » qu’aujourd’hui, selon des principes fixés par la CMA |
| Services lancés | Vipps, PayPal, Klarna, Curve, BBVA, Crédit Agricole | Aucun portefeuille concurrent à ce jour |
| Calendrier | En vigueur | Consultation jusqu’au 17 novembre 2026, puis décision finale |
Ce que ça change pour vous, en France comme en voyage
Pour un utilisateur français, rien ne change au quotidien : l’ouverture du NFC est déjà acquise dans l’Union européenne.
Si vous voulez payer sans Apple Pay, vérifiez d’abord si votre banque propose une application compatible, puis choisissez-la comme application de paiement sans contact par défaut dans les réglages de l’iPhone. Gardez en tête qu’une application HCE peut se montrer un peu moins rapide qu’Apple Pay selon les terminaux. Pour les voyageurs, la décision britannique pourrait à terme permettre d’utiliser au Royaume-Uni des services pour l’instant réservés à l’Europe, mais rien ne sera tranché avant la fin de la consultation.
Mon avis
Je trouve la démarche britannique plus intéressante que la décision européenne sur un point précis : l’argent. Ouvrir une porte technique ne sert pas à grand-chose si le péage reste dissuasif, et la CMA l’a bien compris en s’attaquant aux frais.
Reste que le régulateur ne donne aucun chiffre. Tant qu’on ne sait pas ce que « nettement plus bas » veut dire, il est difficile de savoir si les banques britanniques sauteront le pas. L’exemple européen montre d’ailleurs qu’ouvrir le NFC ne suffit pas à faire reculer Apple Pay du jour au lendemain : les alternatives existent, mais elles restent confidentielles.
Pour l’utilisateur, je vois surtout un bénéfice indirect. Plus de concurrence sur le paiement mobile, c’est plus de pression sur les commissions payées par les commerçants et les banques, donc à terme un service qui coûte moins cher à tout le monde.
Si vous hésitez à installer l’application de paiement de votre banque sur iPhone, ou si vous ne savez pas comment changer l’application sans contact par défaut, posez votre question en commentaire : sinon je suis là pour vous aider à y voir clair.
Pour suivre les annonces de la marque sur Apple Pay et Wallet, rendez-vous sur le site officiel d’Apple.

Que propose la CMA à Apple au sujet du NFC de l’iPhone ?
La CMA propose d’obliger Apple à offrir, en plus de l’accès actuel par Secure Element, l’émulation de carte HCE aux entreprises britanniques. Elle demande aussi que les frais d’accès soient nettement plus bas qu’aujourd’hui. Il s’agit pour l’instant d’une proposition soumise à consultation.
Jusqu’à quand dure la consultation de la CMA ?
La consultation publique est ouverte jusqu’au mardi 17 novembre 2026. La CMA analysera ensuite les réponses avant de rendre sa décision finale. Aucune date de mise en application n’est encore fixée.
Peut-on déjà payer sans Apple Pay avec un iPhone en France ?
Oui. Depuis les engagements pris par Apple auprès de la Commission européenne en 2024, des applications tierces peuvent utiliser le NFC en mode HCE dans l’Espace économique européen. Curve Pay fonctionne ainsi en France, et le Crédit Agricole a publié son application « Paiement mobile ». Il faut la définir comme application sans contact par défaut dans les réglages.
Quelle différence entre Secure Element et HCE ?
Le Secure Element est une puce isolée qui stocke les données de paiement, utilisée par Apple Pay. Le HCE émule la carte de façon logicielle, avec des jetons temporaires gérés par la banque. Le HCE est plus simple à déployer pour une banque, mais peut se montrer un peu moins rapide selon les terminaux.
Combien Apple facture-t-il l’accès au NFC ?
Ni Apple ni la CMA ne publient de montant dans ce dossier. La CMA ne fixe pas de prix, mais propose des principes de tarification et attend des frais nettement plus bas qu’aujourd’hui. Dans l’Union européenne, l’accès HCE prévu par les engagements de 2024 est sans frais.
Pourquoi aucun portefeuille concurrent n’existe-t-il au Royaume-Uni ?
Selon la CMA, les frais élevés, les conditions strictes et les restrictions techniques d’Apple rendent l’arrivée de concurrents trop difficile. Dans l’Union européenne, l’ouverture du NFC a permis à Vipps, PayPal, Klarna, Curve et BBVA de lancer leurs services. Le régulateur britannique espère reproduire ce mouvement.
Est-ce que cela concerne aussi les titres de transport et les cartes d’identité numériques ?
Oui, potentiellement. La CMA cite les portefeuilles numériques et les services de paiement, mais aussi les paiements de compte à compte, les identités numériques et les titres de transport parmi les produits qu’un meilleur accès au NFC pourrait faire émerger. Tout dépendra de la décision finale et de l’intérêt des entreprises.